Bolsas en el 4T26: cruce de caminos
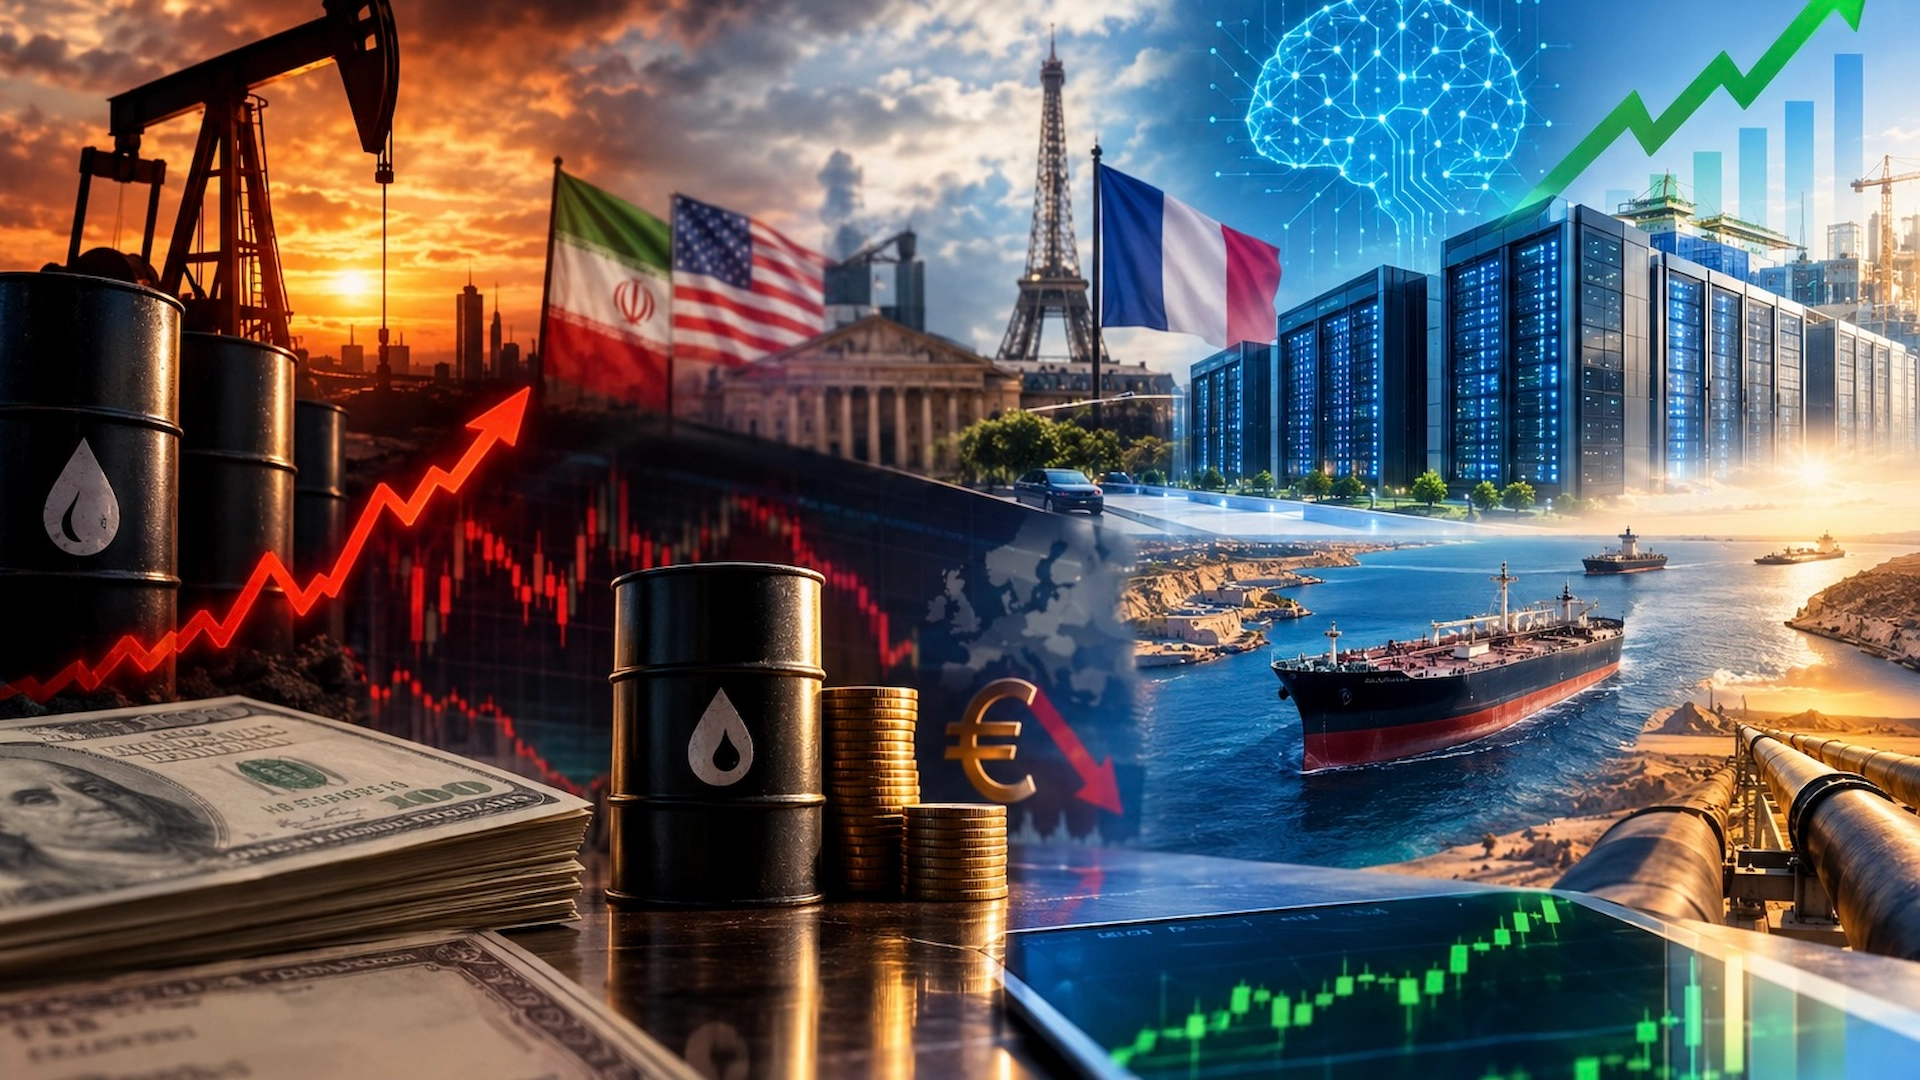
El crudo y los tipos presionan a los activos, mientras la fortaleza económica, la inversión tecnológica y un posible alivio energético mantienen la esperanza inversora.
Esa es la expresión que mejor define la situación en la que se encuentran los mercados en este comienzo de trimestre. Hay argumentos a favor y en contra para que las bolsas mantengan una tendencia alcista que lucha por continuar.
Los argumentos en contra de las bolsas son contundentes
El precio del petróleo puede seguir escalando dado que las conversaciones entre Estados Unidos e Irán no dan lugar a ningún avance y los datos de inflación (la general, no así la subyacente) se disparan, lo que respalda un endurecimiento progresivo de las políticas monetarias de los bancos centrales (a más tardar, subirán tipos en diciembre), ocasionando así más costes financieros para empresas y particulares.
Los sólidos datos económicos y este aumento de las expectativas de subida de tipos están provocando un fuerte repunte de los rendimientos de los bonos: la TIR (rentabilidad) de los bonos del Tesoro americano a 10 años superó la pasada semana el 5,20%, alcanzando su nivel más alto desde 2007 y la de los bonos alemanes a 10 años subió hasta el 3,60%, su máximo desde 2009. Ello penaliza la valoración del precio de las acciones y hace cada vez más atractiva la compra de renta fija vs. renta variable.
Francia está inmersa en una constante disputa política que bloquea la gestión del país (aprobación de presupuestos y reducción de déficit como exige la UE), lo que pone en duda su solvencia como emisor de deuda en el mercado (prima de riesgo sobre la deuda alemana de casi el triple que la española). Una bajada de rating se avecina y con ella llegarían los temblores en los mercados de deuda pública europeos, amén de profundizar en la caída de la cotización del Euro que lleva deslizándose a la baja contra el Dólar desde principio de año y está ahora en mínimos de los últimos 18 meses.
Para acabar con los argumentos negativos para las Bolsas no podía olvidar a la Inteligencia Artificial (IA) y las manifestaciones apocalípticas que escuchamos con cada vez más frecuencia por parte de políticos, analistas y directivos de empresas. Todos ellos apoyándose más en razonamientos espurios que en verdaderos fundamentos económicos.
Los argumentos a favor de un buen final de año para los mercados son también robustos
A pesar del entorno de tipos al alza, el dato de confianza empresarial en EEUU subió hasta 58,4 el pasado mes, su nivel más alto en cinco años. La solidez actual de la economía del país americano está fuera de toda duda. Y ello ¿a pesar? de Trump. Y en Europa, el PMI compuesto de que sube a 53,1 puntos en septiembre desde 52,0.
La construcción de centros de datos continúa impulsando la IA y se ha convertido rápidamente en uno de los mayores auges de inversión en infraestructuras de la historia de Estados Unidos y Europa. Aunque sigue habiendo un amplio debate sobre la rentabilidad a largo plazo de estas inversiones, sus efectos a corto plazo ya se están dejando sentir favorablemente en la economía con mayor productividad y capacidad de competir de las empresas. Los resultados publicados por muchas empresas, no solo las tecnológicas, lo pone de manifiesto.
El flujo de petróleo en el Mar Rojo se recupera, lo que debería ayudar a que termine la subida del precio del petróleo. Parece que los petroleros han comenzado ya a cargar petróleo a gran escala desde el oleoducto Este-Oeste de Arabia Saudí, que se cerró este mes pasado tras sufrir daños en un ataque. Parece que Irán ha perdido parte de la ventaja que tenía sobre el tránsito energético, aunque el riesgo de interrupciones y escalada siga siendo elevado.